USDC持币变现全攻略:从钱包到银行卡的完整提现指南

USDC作为与美元1:1锚定的稳定币,因其价格稳定、流动性强,成为加密资产中“储值”与“中转”的核心工具。但对于许多持币者来说,最实际的需求并非持有,而是如何将USDC安全、低费、快速地转换为法币(如人民币、美元)并提取到银行卡。本文将系统梳理USDC提现的几种主流路径、操作步骤及注意事项,帮助你避开手续费陷阱与法律风险。
首先需要明确,USDC是一种链上资产,无法直接转入银行系统。提现的核心逻辑是将USDC通过交易所或合规平台换成法币,再发起银行转账。以下是三种最常用的提现方式。
方式一:通过中心化交易所OTC(场外交易)提现
这是最适合普通用户的路径。以币安、欧易、火币等主流交易所为例,你只需将USDC转入交易所账户,然后进入“C2C”或“法币交易”板块。选择“出售USDC”,在广告列表中找到支持“支付宝/微信/银行卡”收款的商家,按照对方要求的汇率和限额进行挂单。匹配成功后,对方会向你的银行卡转账法币,你需要在平台确认收款后放行USDC。该方式通常10分钟内到账,但需注意:优先选择平台认证率高、成交量大、好评数多的商家;避免在非工作时间进行大额交易,以防卡顿;部分交易所对单日OTC提现设有额度限制(如5万人民币),超出部分需进行“大宗交易”或分批操作。
方式二:去中心化平台+法币入金渠道(如P2P)
如果你希望避免交易所的KYC(实名认证)或资产冻结风险,可以使用去中心化钱包(如MetaMask、Trust Wallet)配合法币入口服务。例如,通过“Transak”、“Banxa”、“MoonPay”等法币网关,直接在钱包内选择“Sell USDC”,输入金额后填写银行卡信息,平台会将USDC兑换为法币并汇入你的银行账户。此方式的优势是资产无需离开钱包,但劣势明显:手续费相对较高(通常2%-5%),且到账时间可能长达1-3个工作日。此外,部分网关对用户的国籍、银行卡发行地有限制,使用前需确认功能开放范围。
方式三:接入合规稳定币兑换卡(如加密借记卡)
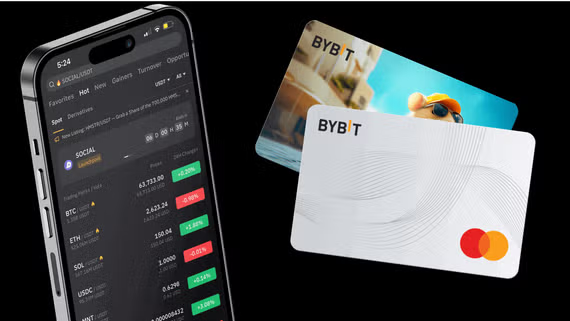
对于需要频繁将USDC用作日常消费的场景,可以考虑申请加密借记卡(如Crypto.com的Visa卡、Bybit Card)。这些卡支持将USDC自动兑换为当地法币(如美元、欧元)后直接刷卡消费或ATM取现。使用时,你只需将USDC转入卡片关联的账户,消费时按照平台内汇率即时结算。但需注意以下细节:卡片通常有月费或年费;ATM提现有单次上限(如每笔200-500美元),且可能额外收取1%-3%的手续费;部分国家对加密卡的资金来源有申报要求。
提现过程中的关键风险点与优化策略
无论选择哪种方式,以下三点必须警惕:
1. 银行风控问题:中国内地银行对于直接接收来自加密货币交易所或OTC商家的转账,存在账户被冻结或标记为“涉诈资金”的风险。建议每次提现金额不超过银行日常流水合理范围,并保留好交易凭证(平台订单截图、聊天记录等)。一旦账户被冻结,需向银行出示“资金来源合法”的证明材料。
2. 滑点与汇率损失:在交易所OTC时,卖出价通常低于实时美元汇率(即“负溢价”),幅度约0.5%-1.5%。大额提现前建议对比多个广告的“单笔限额”与“价格”,选择溢价最低的商家。
3. 链上Gas费影响:如果你从去中心化钱包(如以太坊链上的USDC)直接提现,需先支付ETH作为Gas费转至交易所,这会额外增加成本。建议在链上网络拥堵时将USDC转移至“低费率链”(如Solana、Polygon),再通过支持该链的交易所进行提现,可节省70%以上的转账费用。
总结:USDC提现的核心路径是“链上→交易所→法币→银行卡”。对于绝大多数用户,选择大所OTC是性价比最高的方案;而对隐私和资产安全要求较高的用户,可尝试去中心化网关,但需接受更高的成本。始终牢记:确保资金来源合法,保留交易记录,分批次操作以规避银行风控。通过合理的路径选择与成本控制,你的USDC将能顺利、安全地变为可自由支配的法币。

发表评论